Thị trường tôn mạ Việt Nam đang bước vào giai đoạn phân hóa rõ rệt: tiêu thụ trong nước vẫn tăng, nhưng xuất khẩu gặp nhiều rào cản và cạnh tranh trong nước ngày càng gay gắt. Với người mua tôn lợp mái, điều này không chỉ ảnh hưởng đến giá bán, mà còn ảnh hưởng đến sự lựa chọn về thương hiệu, độ dày, lớp mạ và thời điểm mua. Bài viết tổng hợp bức tranh thị trường từ các doanh nghiệp lớn đến rào cản thương mại và tác động tới giá lẻ.

Bức tranh chung: trong nước tăng, xuất khẩu giảm
Theo báo cáo của Hiệp hội Thép Việt Nam, trong 9 tháng đầu năm 2026, sản lượng sản xuất tôn mạ đạt khoảng 3,6 triệu tấn, tăng 10,7% so với cùng kỳ. Tuy nhiên, lượng bán hàng tôn mạ và sơn phủ màu chỉ đạt gần 3,6 triệu tấn, tăng khoảng 1,8% so với cùng kỳ, trong đó xuất khẩu đạt khoảng 1,28 triệu tấn, giảm 1,3%. Con số này cho thấy sản xuất tăng nhanh hơn tiêu thụ, tạo áp lực tồn kho và cạnh tranh về giá trong nước.
Diễn biến này đã xuất hiện từ đầu năm. Tổng sản lượng tôn mạ đạt khoảng 1,06 triệu tấn, giảm 11% so với cùng kỳ. Trong đó, tiêu thụ nội địa đạt khoảng 781.000 tấn, tăng 8%, còn xuất khẩu chỉ đạt khoảng 283.000 tấn, giảm tới 40,1%. Nói cách khác, thị trường nội địa đang trở thành điểm tựa chính của ngành tôn mạ, nhưng mức tăng trong nước vẫn chưa đủ để bù đắp hoàn toàn cho sự sụt giảm của kênh xuất khẩu trong giai đoạn đầu năm.
Các doanh nghiệp tôn mạ lớn: Hoa Sen vẫn dẫn đầu, Nam Kim và Tôn Đông Á bám đuổi
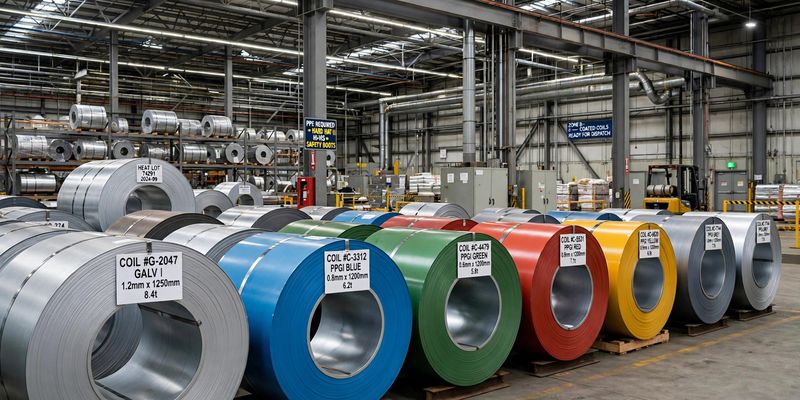
Thị trường tôn mạ Việt Nam tập trung vào một số doanh nghiệp lớn, trong đó Hoa Sen, Nam Kim, Tôn Đông Á, Tôn Phương Nam và Hòa Phát là những cái tên quen thuộc nhất. Theo số liệu 9 tháng đầu năm 2026, Hoa Sen tiếp tục dẫn đầu với lượng bán hàng khoảng 987.819 tấn, chiếm 27,5% thị phần. Nam Kim đứng sau với khoảng 589.487 tấn, tương ứng 16,4%, Tôn Đông Á chiếm 15,3%, Tôn Phương Nam chiếm 11,7% và Hòa Phát chiếm 8,5%.
Sự dẫn đầu của Hoa Sen không chỉ đến từ công suất, mà còn đến từ hệ thống phân phối rộng khắp và khả năng chuyển hướng sang thị trường nội địa khi xuất khẩu khó khăn. Tuy nhiên, thị phần của doanh nghiệp này đã giảm so với mức đỉnh trong quá khứ, cho thấy cạnh tranh đang gia tăng. Nam Kim là doanh nghiệp chịu ảnh hưởng rõ nhất từ xuất khẩu, vì tỷ trọng xuất khẩu chiếm hơn 60% doanh thu trong một số giai đoạn, nên khi các thị trường xuất khẩu bị siết chặt, doanh nghiệp này phải đẩy mạnh hơn ở thị trường nội địa.
Thị trường xuất khẩu và rào cản thương mại: cửa hẹp dần
Xuất khẩu từng chiếm khoảng một nửa doanh số của ngành tôn mạ, nhưng trong những năm gần đây, các thị trường nhập khẩu lớn liên tục dựng lên hàng rào thương mại. Tại Mỹ, thép nhập khẩu phải chịu mức thuế cơ sở 25% theo Mục 232, cùng với các biện pháp chống bán phá giá và chống trợ cấp đối với thép chống ăn mòn, trong đó có nhiều sản phẩm tôn mạ. Tại châu Âu, từ tháng 4/2026, việc giảm một nửa hạn ngạch nhập khẩu và tăng thuế đối với phần vượt hạn ngạch lên 50% đã thu hẹp đáng kể dư địa xuất khẩu.
Từ ngày 1/10/2026, EU còn áp dụng yêu cầu chứng minh quốc gia nơi thép được nấu chảy và đúc, hay còn gọi là melt and pour. Nhà nhập khẩu phải cung cấp tài liệu có thể kiểm chứng như chứng chỉ nhà máy, hóa đơn, chứng từ giao hàng hoặc hồ sơ hải quan. Nếu không khai báo hoặc không cung cấp bằng chứng phù hợp, lô hàng có thể bị từ chối nhập khẩu. Quy định này nhằm ngăn tình trạng thép từ quốc gia bị áp biện pháp thương mại được gia công ở nước thứ ba rồi đưa vào EU, nhưng cũng làm tăng chi phí tuân thủ và rủi ro cho doanh nghiệp xuất khẩu Việt Nam.
Ngoài Mỹ và EU, các thị trường khác cũng không dễ dàng hơn. Malaysia đã mở rộng điều tra chống bán phá giá đối với thép mạ từ Việt Nam, trong khi Úc cũng được nhắc đến như một thị trường có nguy cơ khởi xướng điều tra đối với thép mạ kẽm từ Việt Nam. Trong bối cảnh đó, việc đa dạng hóa thị trường xuất khẩu chỉ giúp doanh nghiệp duy trì sản lượng và công suất vận hành, chứ khó tạo ra tăng trưởng đáng kể về doanh thu và biên lợi nhuận trong ngắn hạn.
Cạnh tranh trong nước: công suất mới và áp lực giá
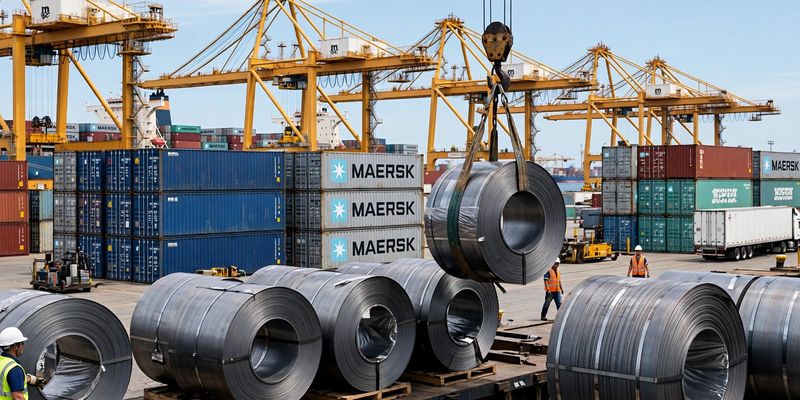
Khi xuất khẩu khó khăn, các doanh nghiệp tôn mạ buộc phải cạnh tranh mạnh hơn ở thị trường nội địa. Năm 2026, thị trường dự kiến bổ sung thêm khoảng 1,1 triệu tấn công suất tôn mạ mới, trong đó có giai đoạn 1 nhà máy Phú Mỹ của Nam Kim. Nguồn cung tăng lên trong khi nhu cầu trong nước chỉ tăng vừa phải sẽ tạo áp lực giảm giá và thu hẹp biên lợi nhuận của doanh nghiệp.
Theo dự báo của một số công ty chứng khoán, biên lợi nhuận gộp của các doanh nghiệp tôn mạ có thể giảm nhẹ trong năm 2026, khoảng 0,2 đến 0,5 điểm phần trăm so với năm 2025, chủ yếu do cạnh tranh về giá và nguồn cung thặng dư trong nước. Các doanh nghiệp lớn được kỳ vọng sẽ duy trì hoặc gia tăng thị phần, trong khi các doanh nghiệp nhỏ lẻ đối mặt với rủi ro mất thị phần cao hơn. Với người mua, đây là giai đoạn có nhiều lựa chọn hơn, nhưng cũng cần cẩn trọng hơn với hàng giá rẻ, không rõ lớp mạ và độ dày thực tế.
Một điểm tích cực cho ngành tôn mạ trong nước là chính sách bảo hộ thép nội địa. Từ tháng 7/2025, Việt Nam đã áp thuế chống bán phá giá chính thức đối với thép cán nóng nhập khẩu từ Trung Quốc, giúp cải thiện môi trường cạnh tranh cho các nhà sản xuất trong nước. Nhiều doanh nghiệp tôn mạ đã chuyển sang nhập thép cán nóng nội địa, với tỷ lệ nhập nội địa của Hoa Sen được lãnh đạo doanh nghiệp chia sẻ ở mức khoảng 75 đến 80%.
Ảnh hưởng tới giá tôn lợp mái
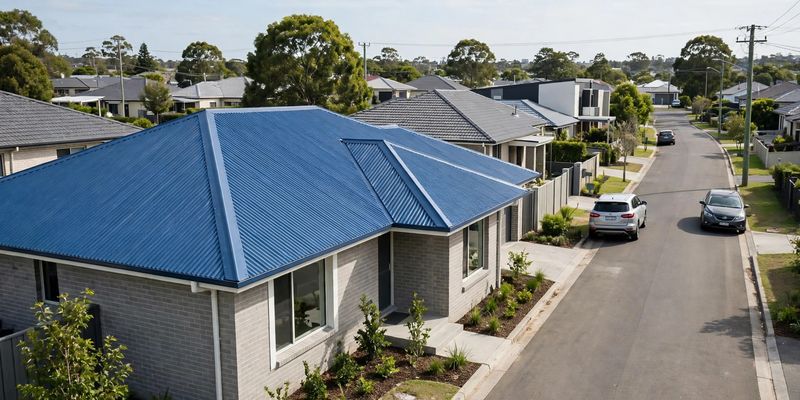
Giá tôn lợp mái chịu tác động trực tiếp từ giá thép cán nóng, giá kẽm và tỷ giá, nhưng cũng chịu tác động ngược chiều từ cạnh tranh trong nước. Khi giá nguyên liệu đầu vào tăng, doanh nghiệp thường điều chỉnh giá bán với độ trễ nhất định. Khi nguồn cung trong nước dư thừa, doanh nghiệp lại khó tăng giá mạnh vì sợ mất thị phần vào tay đối thủ.
Một ví dụ cho thấy diễn biến này là đầu tháng 4/2026, giá tôn lạnh Hoa Sen 0,45mm và tôn lạnh màu Hoa Sen 0,45mm lần lượt ở mức khoảng 112.750 đồng/m2 và 122.100 đồng/m2, tăng lần lượt khoảng 4,8% và 4% so với đầu năm. Mức tăng này chủ yếu phản ánh giá nguyên liệu đầu vào tăng lên, trong đó giá thép cán nóng FOB Trung Quốc tính đến đầu tháng 4/2026 ở mức khoảng 485 USD/tấn, tăng khoảng 6% so với đầu năm. Giá kẽm cũng là một yếu tố đáng chú ý, khi giá kẽm kỳ hạn ba tháng trên sàn London đến cuối tháng 9/2026 đã lên tới khoảng 3.842 USD/tấn, cao hơn đáng kể so với mức bình quân khoảng 2.870 USD/tấn của năm 2025.
Với người mua lẻ, điều quan trọng là không nên chỉ so sánh giá theo m2 mà không so sánh độ dày, lớp mạ, thương hiệu và chính sách bảo hành. Tôn cùng khổ nhưng khác độ dày thực tế, khác lớp mạ kẽm hoặc lớp sơn phủ sẽ có tuổi thọ rất khác nhau, dù giá ban đầu chênh lệch không nhiều. Trước khi chốt đơn, bạn nên tham khảo giá tôn lợp mái theo đúng quy cách mình cần, gồm độ dày, khổ tôn, loại tôn lạnh hay tôn màu, lớp mạ và thương hiệu, đồng thời hỏi rõ giá đã bao gồm vận chuyển, phụ kiện và thi công hay chưa.
Thị trường tôn mạ Việt Nam đang ở giai đoạn chuyển hướng: xuất khẩu gặp rào cản, trong nước trở thành động lực chính và cạnh tranh ngày càng gay gắt. Hoa Sen vẫn dẫn đầu, Nam Kim và Tôn Đông Á bám đuổi, trong khi công suất mới và áp lực giá tiếp tục định hình thị trường. Với người mua, hiểu rõ bối cảnh này sẽ giúp bạn không chỉ chọn được tôn lợp mái đúng giá, mà còn chọn đúng chất lượng và đúng thời điểm cho công trình của mình.